2026 年 AI 投資趨勢:從搶晶片到搶能源
AI 資金流向已經改變。超大規模企業投入 2000 億美元建設基礎設施,但真正的資金正湧向能源、客製化 ASIC 和代理式工作流程。這份分析告訴你數據背後的故事。
2026 年的 AI 投資故事,已經不是 2024 年的那個故事了。兩年前,大家在問 AI 是否會兌現炒作中的承諾。今天,問題變成了:在基礎設施建設逐渐成熟的當下,下一波回報會從哪裡來。
數據給出了明確的答案。根據 AlphaSense 的研究,2025 到 2026 年間超過 16,000 筆 AI 相關交易完成。但資金的分配方式已經發生了巨大變化。錢不再廣泛流向每一個有投影片的 AI 新創公司,而是集中到了特定的渠道。理解這些渠道,才能看懂產業的走向。
2000 億美元的問題
微軟、Google、亞馬遜和 Meta 在 2026 年合計投入超過 2000 億美元用於 AI 基礎設施建設。光是這個數字就夠驚人了,但更值得關注的是接下來會發生什麼。
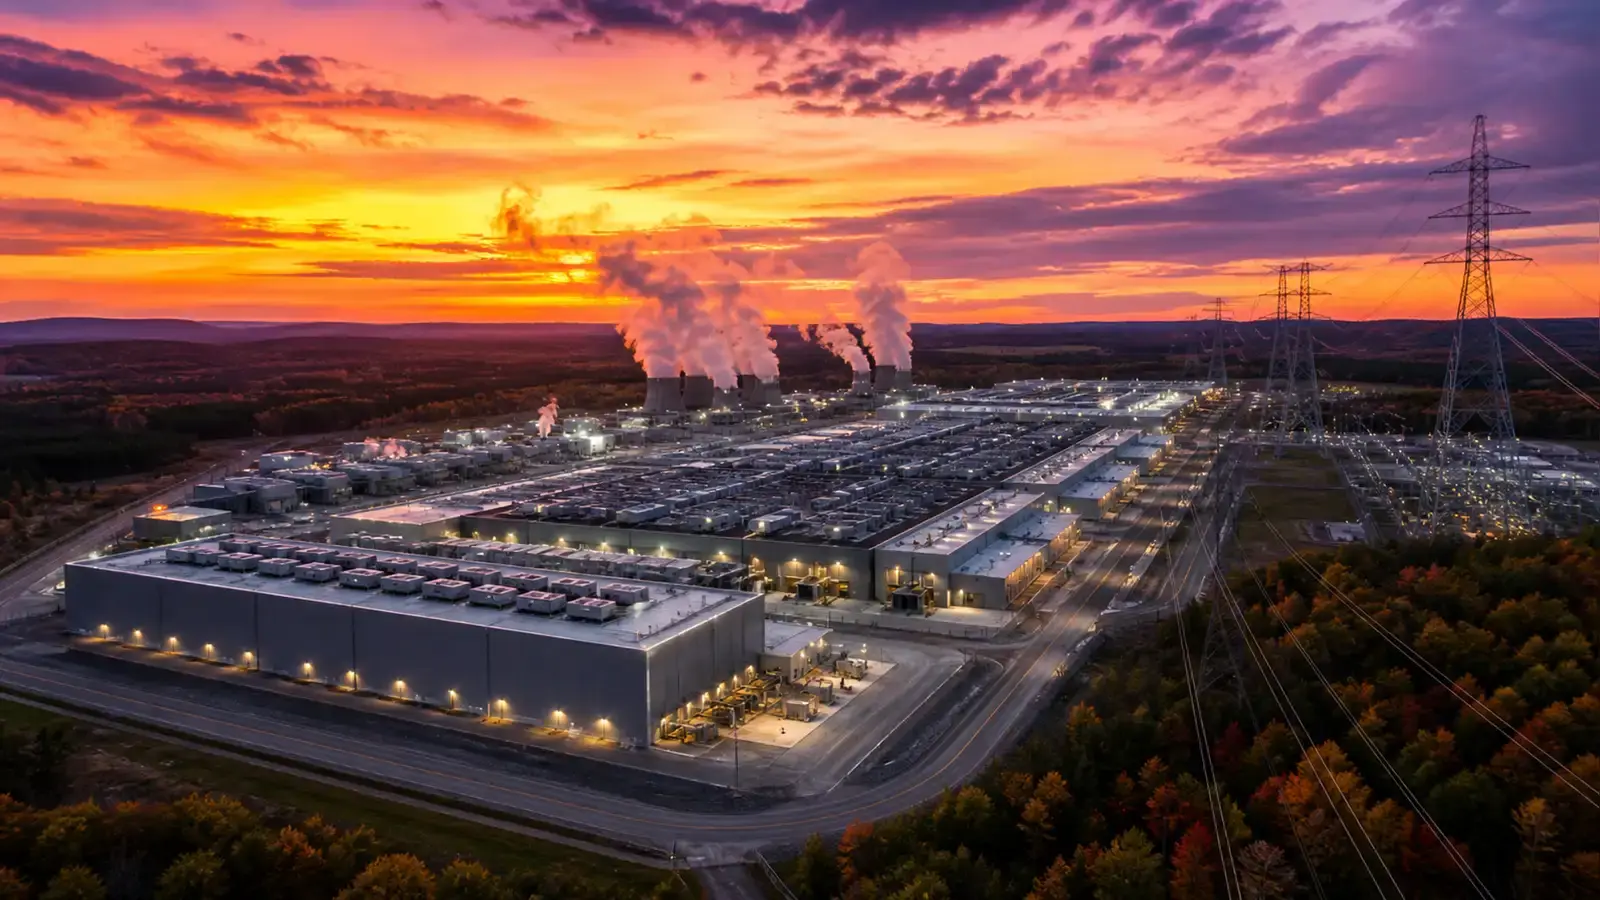
晶片採購的狂潮正在退去。不是因為企業已經有足夠的算力,而是瓶頸已經轉移了。GPU 供應已經不是問題。真正的問題是供電。資料中心的電力消耗驚人,而電網的擴建速度根本跟不上。這就是為什麼能源成為了 AI 投資的新前沿。
投資人已經注意到了。資金正在湧入 AI 驅動的能源系統、電力採購協議,以及能夠支撐下一代模型訓練的基礎設施。投資焦點已經從「我們能不能造出晶片」轉變為「我們能不能讓燈一直亮著」。
大額融資都去了哪裡
2026 年最大的幾輪融資揭示了聰明錢的下注方向:
- Prometheus 完成了 120 億美元的 B 輪融資,估值 410 億美元,成為今年最大的 AI 融資案。這家公司專注於基礎 AI 和機器學習基礎設施。
- DeepSeek 獲得 74 億美元的 A 輪融資,估值高達 500 億美元。這家中國 AI 實驗室以高效的模型架構和激進的開發者 API 定價策略引起了廣泛關注。
- Isomorphic Labs 完成 21 億美元 B 輪融資,估值 54.5 億美元,專注於 AI 在生命科學和藥物研發中的應用。這是最明確的信號之一:AI 投資正在從純科技領域擴展到相鄰產業。
在基礎設施方面,Fluidstack 以 75 億美元估值融資 8.3 億美元,用於 GPU 雲端基礎設施;MatX 則以 10 億美元估值融資 5 億美元,開發客製化 AI 晶片。兩者都反映了一個日益清晰的共識:現成硬體並不總是最高效率的選擇。
代理式 AI:新的成長引擎
2026 年最顯著的轉變之一,是代理式工作流程成為主要的投資類別。概念很直接:與其使用單獨回應提示詞的 AI 模型,代理式系統能夠規劃、執行多步驟任務,並自主與其他系統互動。
這不只是技術上的區別。它改變了經濟模型。一個代理式系統可以取代多個人類工作流程,這意味著 AI 的可服務市場從「幫助人們的工具」擴展到了「完成工作的系統」。開發可靠代理式框架的公司正在獲得溢價估值,因為它們更接近交付可衡量的投資回報。
但挑戰在於信任。企業不會在沒有健全安全保障、審計軌跡和回退機制的情況下部署自主代理。解決信任問題的公司將在這個新興市場中獲得最大的份額。
企業採用達到臨界點
到 2026 年中,幾乎每一家主要軟體供應商都已經將生成式 AI 功能整合到自己的平台中。微軟以 Copilot 在 Office 365、Dynamics 和 Azure 上領先,已經通過高級定價層展現了早期變現證據。Salesforce 的 Einstein GPT 以及 Customer 360 平台上的各種 AI 整合也展現了良好的早期採用指標。
但真正的故事不在功能本身,而在於定價能力。能夠證明明確生產力提升的公司,正在為 AI 增強產品索取溢價。做不到這一點的公司,只能眼睜睜看著客戶把 AI 功能當作可有可無的附加項。
這種分化將會加速。到 2026 年底,能產生實際營收的 AI 產品和只是行銷噱頭的產品之間的差距將會一目了然。贏家會鞏固自己的地位,而蹭熱度的玩家將會掙扎求存。
未來十二個月意味著什麼
2026 年的 AI 投資環境獎勵的是精準而非廣撒網。把錢投給每一家 AI 新創的時代已經過去了。現在重要的是:
- 能源與基礎設施:瓶頸已經從算力轉移到電力。能解決 AI 能源問題的公司將吸引大量資金。
- 代理式可靠性:開發可被信任自主運行的 AI 系統是下一個技術關卡。誰先突破,誰就贏得龐大市場。
- 企業變現能力:能產生實際營收的 AI 功能和不能的之間的差距,將把贏家和輸家分開。
- 法規遵從:隨著全球 AI 監管趨嚴,能展示合規性和安全性的公司將獲得結構性優勢。
AI 熱潮並未結束,它正在走向成熟。成熟雖然不如最初的爆發那樣令人興奮,但那才是真正的價值被創造出來的地方。
分享文章
留言評論
0 則評論暫無評論,搶先發表你的看法吧!